不動産所得の「事業的規模」というと、一般的には5棟10室基準が有名です。
ただし、5棟10室に達していなければ必ず事業的規模にならない、というわけではありません。実務上はその他の貸付の状況や収入金額などを総合的に勘案して判断します。
今回の記事では、事業的規模の不動産所得か否かを判定する実務上重要なポイントだけを簡潔に整理します。
まず「事業的規模」と「事業所得」は別
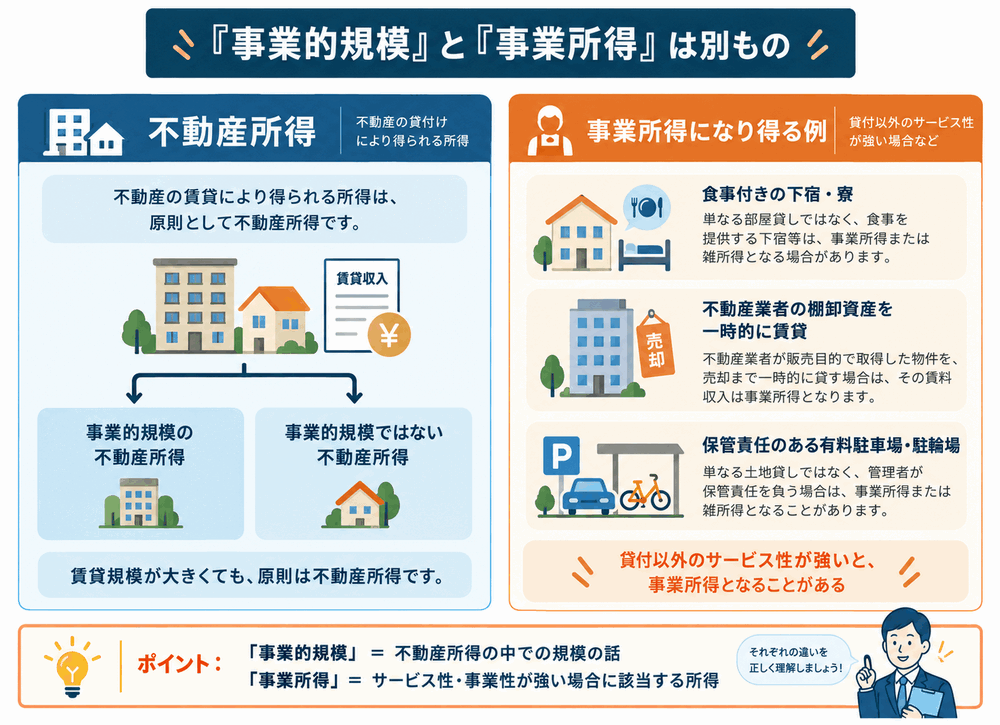
通常、不動産の貸付により得られる所得は不動産所得です。
そして、不動産所得には「事業的規模にあたる不動産所得」と「事業的規模にはあたらない不動産所得」の2つがあり、いわゆる不動産の賃貸をやっている限りはどれだけ規模が大きくなったとしてもそれは”事業所得”にはならず、不動産所得のままです。なるとしても「事業的規模の不動産所得」ですね。
一方で、不動産の貸付をしているのに事業所得に該当するケースとしては下記のようなものが該当します。
- 食事付きの下宿・寮など
→単なる部屋貸しではなく食事を提供する下宿等は、事業所得または雑所得。 - 不動産業者が販売目的で取得した物件を、売却まで一時的に貸す場合
→その賃料収入は、不動産業から生じる事業所得。 - 自己の責任で車両等を保管する有料駐車場・駐輪場
→単なる土地貸しではなく、管理者が保管責任を負う場合は事業所得または雑所得。
要するに、「不動産を保有して、その使用収益を相手に委ねるだけ」なら原則は不動産所得で、貸付けが別の事業に付随しているまたは保管・食事提供などのサービス性が強い場合に事業所得になり得る、という整理をしておくと良いと思います。
不動産所得の事業的規模の判定で使う「5棟10室基準」とは?
建物の貸付けについて、所得税基本通達26-9では次の場合、原則として事業として行われているものとして取り扱います。
| 貸付形態 | 目安 |
|---|---|
| アパート・マンションなど | おおむね10室以上 |
| 独立した貸家 | おおむね5棟以上 |
これがいわゆる5棟10室基準です。
ただし、同通達では、「賃貸料の収入の状況、貸付資産の管理の状況等からみて、これらの場合に準ずる事情がある場合」も事業(事業的規模)として取り扱うとしています。
つまり、5棟10室は絶対条件ではありません。
国税不服審判所も、5棟10室基準は事業として取り扱うための十分条件にすぎず、基準未満だから直ちに事業性が否定されるものではないと判断しています。(参考:国税不服審判所「平成19年12月4日裁決」)
補足①:貸地がある場合は「5件≒1室」
5棟10室基準はあくまでも建物の貸付判定基準です。では、土地の場合はどうなるのでしょうか?
この点、土地の貸付けについては、「貸地おおむね5件を貸室1室相当」として判定する考え方が、「東京国税局の所得税・消費税 誤りやすい事例集(令和4年12月)*1」や国税庁・税務大学校「所得税法(令和8年度版)」に記載されています。
*1→現在WEB上に当該事例集は公開されていないようです
例えば、
- 貸室8室
- 貸地10件
であれば、
8室+10件÷5=10室相当
として、事業として行われているものと判定する例が示されています。
補足②:青空駐車場は「おおむね50台」
青空駐車場について、国税庁は事業的規模かどうかの判定が難しい場合、「おおむね50台を貸し付けていれば事業的規模と考える」としています。
なお、この50台基準は国税庁が青空駐車場について示した目安です。立体駐車場や機械式駐車場について、一律に「○台以上」とする所得税上の基準は示されていません。これらについては、賃貸料収入、設備の規模、管理状況などから、社会通念上事業といえる規模かを実質的に判断することになります。
補足③:共有物件は持分割合で室数を割らず不動産全体の貸付規模で判定

例えば夫婦が50%ずつ共有する12室のアパートがある場合、「12室×50%=各6室」として判定するわけではありません。
実務上は、共有持分で按分せず不動産全体の貸付規模で判定します。
したがって、12室の物件を2分の1ずつ共有している場合でも、各人について12室の物件として事業的規模を判定することになります。
補足④:一括借上げの場合は?
例えば20室のアパートをサブリース会社1社へ一括して貸している場合、
A:契約相手が1社だから1件の貸付と考えるのか?
B:実質的には20室貸しているから20件の貸付と考えるのか?
どちらでしょうか?この点、「貸与することのできる独立した室数」を基準に判定します。
つまり、上述のBで判定することになりますので、この場合は10室以上貸付けていますので事業的規模の不動産所得と判定します。
補足⑤:家賃収入が多ければ事業的規模になる?
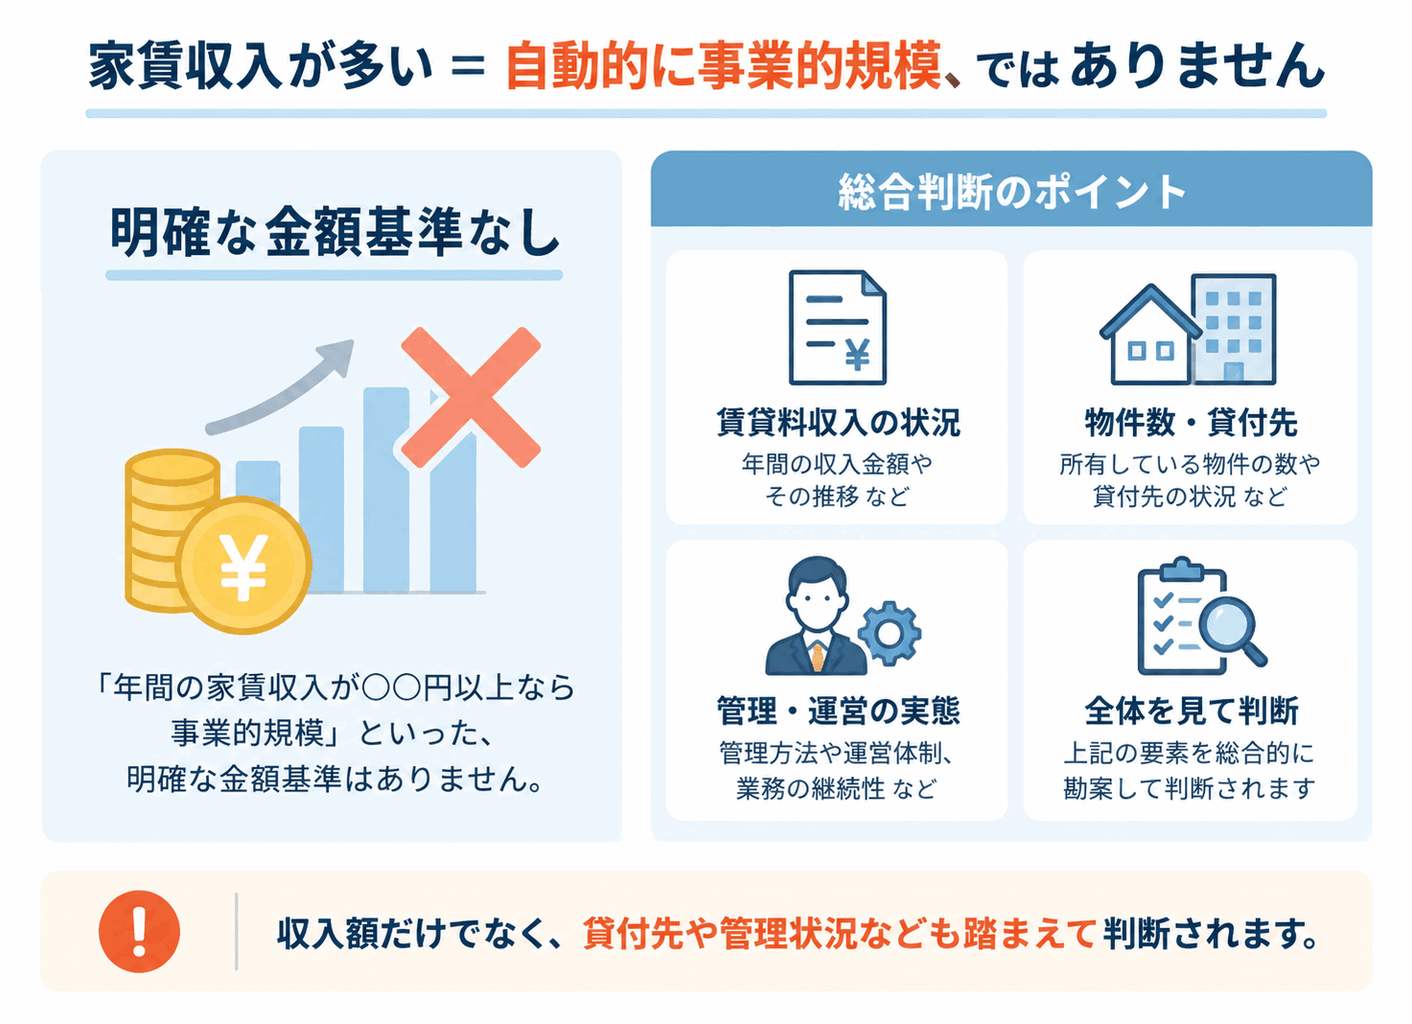
「年間家賃収入○万円以上なら事業的規模」という明確な金額基準はありません。ただし、所得税基本通達26-9では「賃貸料の収入の状況」も判断要素とされています。
過去の裁決では、「賃料収入1,500万円」「床面積500㎡」という基準が存在した旨の主張も登場していますが、現在の一般的な判定基準ではありません。実際、賃料収入が多くても、貸付先や管理状況等を踏まえて事業的規模が否定された裁決もあります。(参考:国税不服審判所「平成19年12月4日裁決・別紙2」)
この辺り、画一的基準を提示できないのが恐縮ですが、本当全体を見て総合的に判断していくということになると思います。
事業的規模になると何が変わるの?
事業的規模になっても所得区分は不動産所得のままですが、税務上は次のような違いが生じます。
| 項目 | 事業的規模 | 事業的規模以外 |
|---|---|---|
| 所得区分 | 不動産所得 | 不動産所得 |
| 青色事業専従者給与 | 適用可能 | 適用不可 |
| 白色申告の事業専従者控除 | 適用可能 | 適用不可 |
| 賃貸物件の取壊し等による資産損失 | 原則として全額必要経費 | 不動産所得の金額が限度 |
| 回収不能となった賃料 | 貸倒れとして必要経費 | 原則、収入計上年に遡って訂正 |
| 青色申告特別控除 | 要件を満たせば55万円・65万円(令和9年度から65万・75万) | 原則10万円 |
事業的規模以外の不動産所得は節税策が少し制限されてしまうイメージですね。ただ、事業的規模ではない不動産所得者でも損益通算や青色申告の純損失3年繰越などは使えますので、そこは一安心です。
参考:No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分|国税庁
まとめ
最後に当記事で紹介した事業的規模の判定基準をまとめておきたいと思います。
| ケース | 事業的規模と判断される主な目安 |
|---|---|
| アパート・マンション | おおむね10室 |
| 独立した貸家 | おおむね5棟 |
| 貸地 | おおむね5件=貸室1室相当(貸地50件で事業的規模) |
| 青空駐車場 | おおむね50台 |
| 共有物件 | 持分で室数を按分せず不動産全体の貸付規模で判定 |
| 一括借上げ(サブリース) | 一般に建物の独立室数を基礎に判定 |
| 5棟10室未満 | 収入・管理状況等を含め総合判断 |
「9室だから絶対にダメ」でもなければ、「家賃収入が多いから必ずOK」というわけではありません。
5棟10室基準を入口として、貸付物件の種類、契約形態、収入、管理状況まで含めて判断することが重要ですよ。