M&Aでは、売手から提示された決算書や企業概要だけでは、対象会社の本当の収益力や財務リスクまで把握できません。
- 売上や利益が特定の取引先に偏りすぎていないか
- 在庫や売掛金に回収不能・陳腐化のリスクはないか
- 役員やオーナーとの取引に不自然なものはないか
- 買収後に想定外の資金負担が発生しないか
- 未払残業代や退職金などの簿外債務はないか
- 税務調査で指摘されそうな処理が残っていないか
- 買収後も同じ利益水準を維持できるのか
- 過去の決算に一時的な利益や特殊要因が含まれていないか
などを調査しなければ、買収対象会社の本当の価値は分かりません。
小幡兼志公認会計士事務所では、代表自らがM&A対象会社の財務・会計・税務資料を調査し、買収判断に必要な情報を整理するデューデリジェンス(DD)業務を行っています。
単に数字の誤りを探すのではなく、
「この会社を買ってよいのか」
「買うなら、何を価格や契約条件に反映すべきか」
という買い手の意思決定につながる調査を重視しています。
デューデリジェンス(DD)とは?
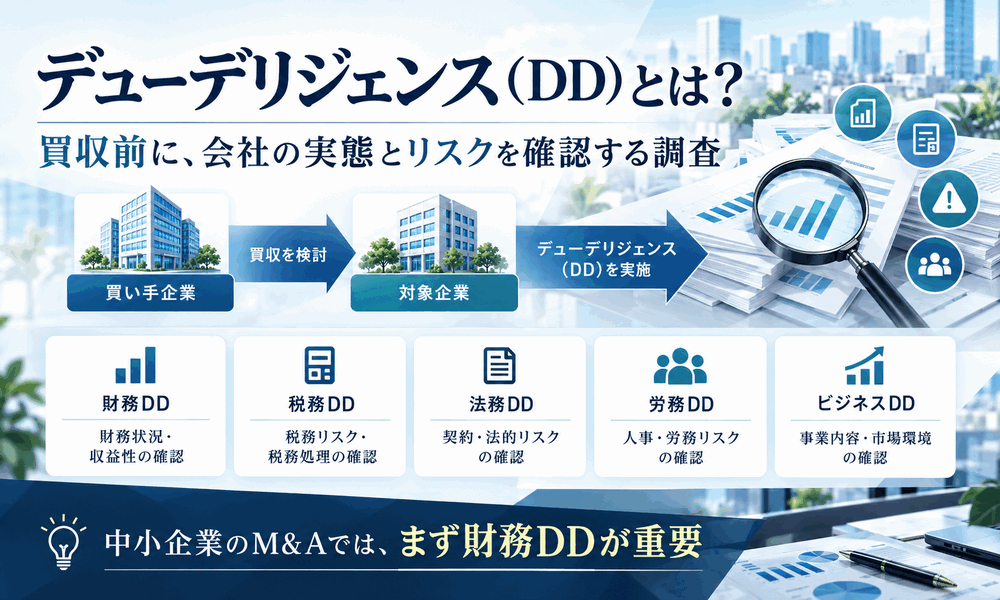
デューデリジェンスとは、M&Aによる株式取得や事業取得の前に、買収対象となる会社の実態やリスクを調査する手続です。
種類としては、「財務DD/税務DD/法務DD/労務DD/ビジネスDD/IT DD」などがありますが、中小企業のM&Aでは、予算上の問題から「財務DD」のみを実施するケースが多いのかなと思います。
さらには、DDを一切実施しない案件もあるにはあるのですが、DD費用をケチってしまったばかりに、買収後に重大な問題が発覚して事業の継続性や投下資金の回収可能性に疑義が生じてしまう可能性が大いにあります。
最低でも財務DDは実施することをオススメします。
財務DDで確認する主な項目
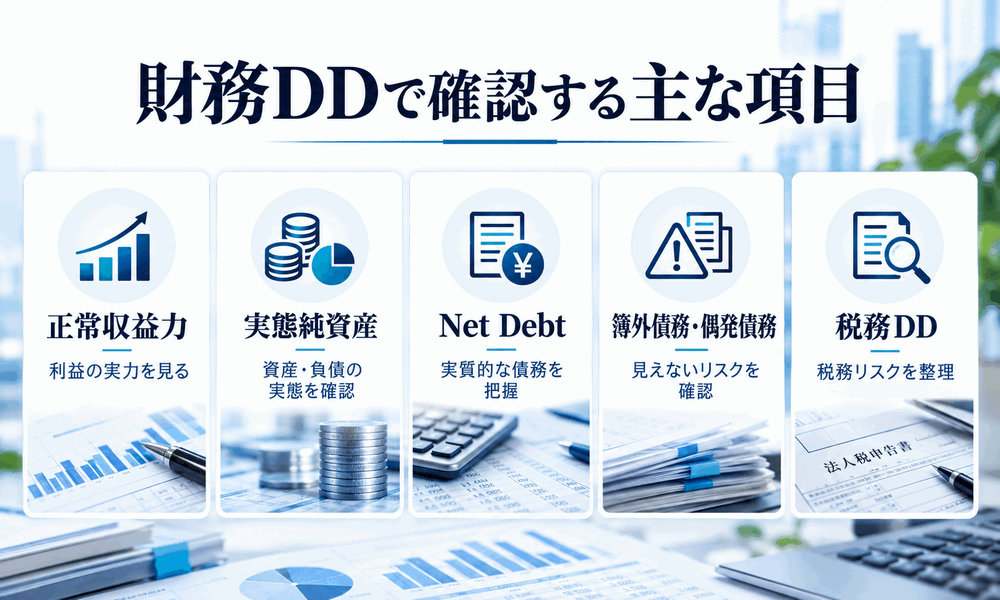
正常収益力の分析
決算書上の利益が、その会社の本来の収益力とは限りません。
例えば、
- 一時的な売上・費用
- 役員報酬
- オーナー関連取引
- 保険解約益
- 補助金
- 一時的な修繕費
- 通常水準と異なる人件費・外注費
- M&A後には発生しない費用
などを整理し、対象会社が継続的に生み出せる利益水準を分析します。
企業価値評価でEBITDA等を利用する場合にも重要になる部分です。
実態純資産の把握
貸借対照表に記載されている金額が、そのまま実際の資産価値・負債額とは限りません。
例えば、
- 長期間回収されていない売掛金
- 貸倒れリスクのある債権
- 滞留在庫・不良在庫
- 回収可能性の低い貸付金
- 時価と簿価が大きく異なる資産
- 未計上の債務
- 引当不足
などを確認し、対象会社の実態に近い純資産を検討します。
Net Debt(ネットデット)の確認
M&Aの価格交渉では、企業価値だけでなく、対象会社がどの程度の実質的な債務を抱えているかも重要です。
借入金だけでなく、
- リース債務
- 未払金
- 役員借入金
- 実質的に金融債務と考えられる項目
- 現預金
- 非事業用資産
などを整理し、価格調整の材料となるNet Debtを検討します。
簿外債務・偶発債務等の確認
決算書だけを見ても分からないリスクについても確認します。
例えば、
- 未払残業代
- 未払社会保険料
- 債務保証
- 訴訟・クレーム
- 原状回復義務
- 未計上の賞与・退職給付
- 関係会社・役員との取引
などです。
必要に応じて、法務・労務分野については弁護士・社会保険労務士等による追加調査をご案内します。
税務DDにも対応します
当事務所では公認会計士業務だけでなく税理士業務も行っているため、財務DDと税務DDをまとめてご依頼いただくことも可能です。
各種申告書や会計税務処理のチェックを行い、買収に影響を与える重要事項の有無について確認し、ご報告致します。
財務DDと税務DDでは確認する基礎資料が重なるため、まとめて実施することで効率的な調査が可能です。
デューデリジェンス業務の料金
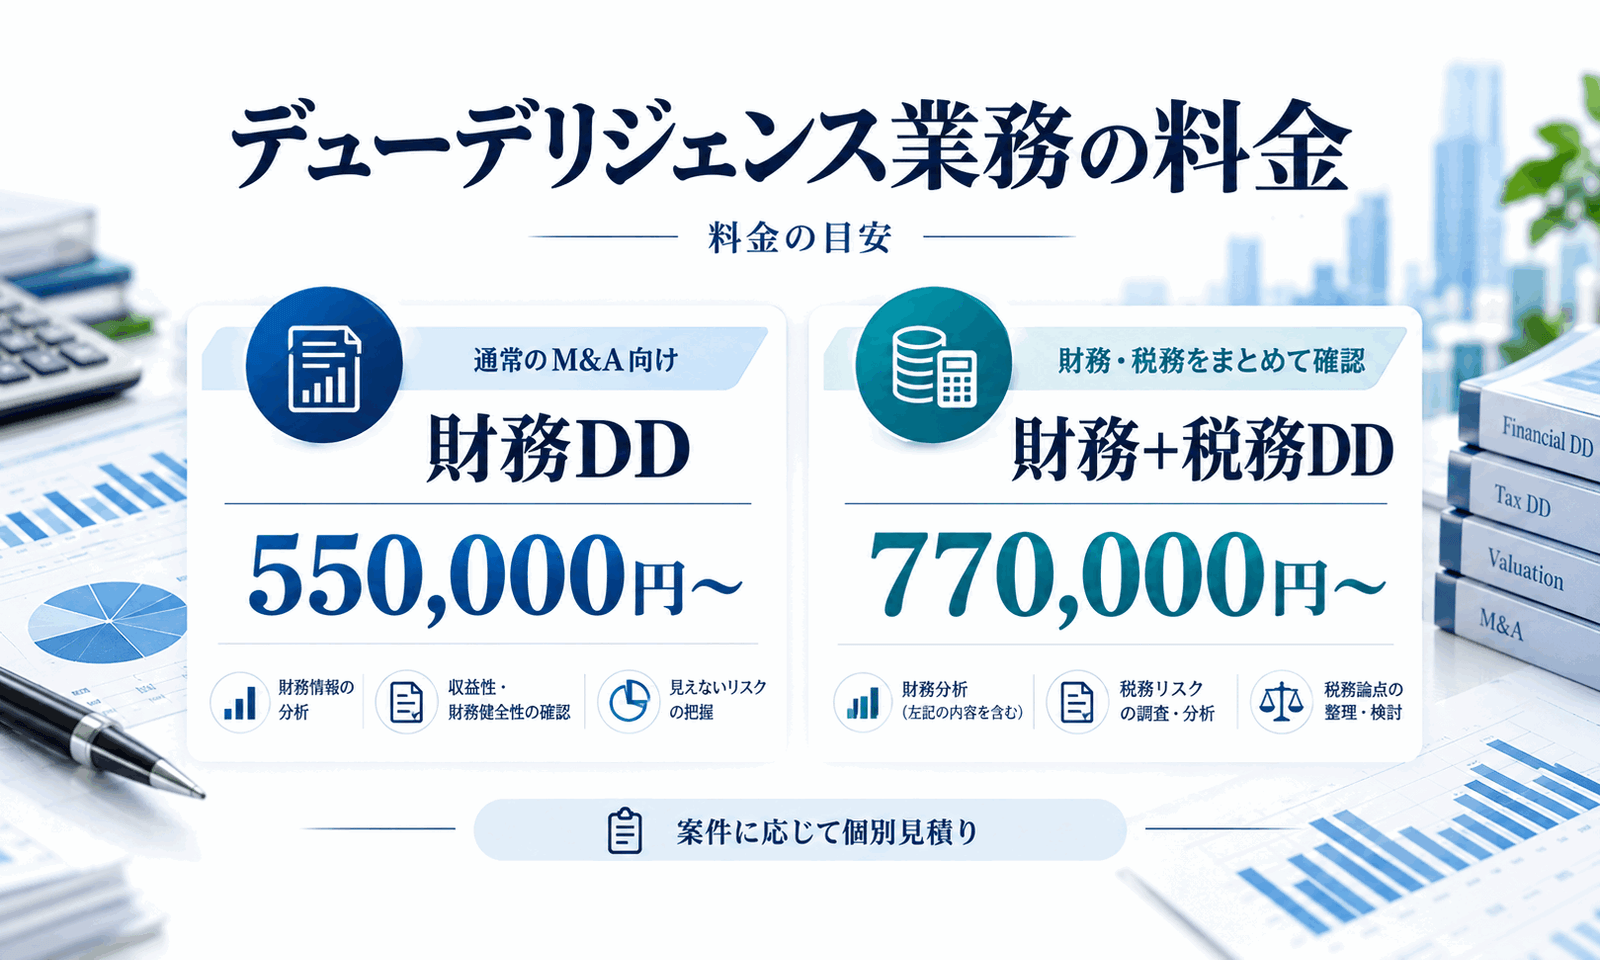
当事務所では、財務DDと、財務DDに税務DDを加えたプランの2つをご用意しています。
対象会社の規模や業種、資料の整備状況、調査範囲などに応じて個別にお見積りしますが、標準的な料金の目安は以下のとおりです。
| プラン | 料金(税込) | 主な対象 |
|---|---|---|
| 財務DD | 550,000円〜 | 通常のM&A |
| 財務+税務DD | 770,000円〜 | 財務・税務をまとめて確認したい案件 |
財務DD実施事項の詳細
550,000円(税込)〜
通常のM&Aでおすすめする標準プランです。
「過年度決算分析/損益推移分析/主要勘定科目の確認/借入金等の確認/異常値・重要論点の抽出/経営者等へのヒアリング/主要な財務リスクの整理/正常収益力分析/EBITDA調整/実態純資産分析/Net Debt分析/運転資本分析/売掛金・在庫等の分析/簿外債務等の検討/重要な会計処理の確認/DD報告書作成/DD結果報告」
などを行います。
財務+税務DDの詳細
770,000円(税込)〜
財務DDに加えて税務面まで調査するプランです。
- 財務DD一式
- 法人税申告内容の確認
- 消費税の確認
- 源泉所得税等の確認
- 過年度税務リスクの確認
- 税務調査指摘事項の確認
- 繰越欠損金等の確認
- M&Aに関連する主要な税務論点の整理
財務と税務を一括して確認したい場合におすすめです。
料金についての補足
上記料金は標準的な小規模・中小企業を想定した最低料金です。
次のような場合には、事前に調査範囲を確認したうえで個別にお見積りします。
- 売上高・総資産が大きい場合
- 複数の子会社がある場合
- 複数店舗・複数拠点がある場合
- 在庫や固定資産が多い場合
- 海外取引・海外子会社がある場合
- 対象期間が長い場合
- 会計資料の整備状況が十分でない場合
- 短期間での調査が必要な場合
業務開始前に調査範囲と料金をご提示しますので、お気軽にお問い合わせください。
DD業務の流れ
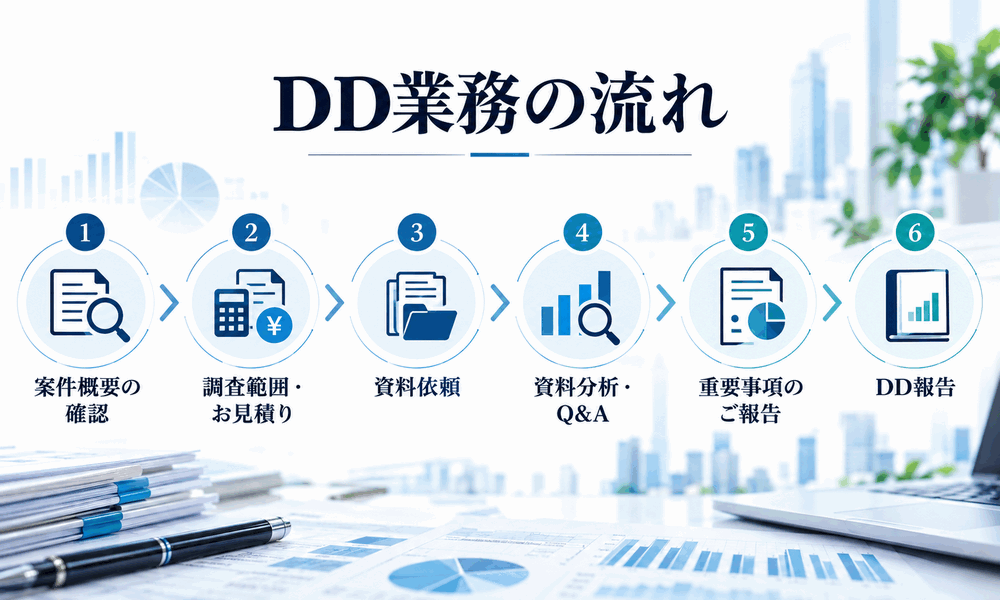
対象会社の業種・規模・買収予定金額・スケジュール等を確認します。なお、このタイミングで必要に応じて秘密保持契約(NDA)を締結します。
案件に応じたDDの調査範囲と料金をご提示します。
対象会社へ提出いただく資料リストをご案内します。
主な資料は、
- 決算書
- 総勘定元帳
- 税務申告書
- 月次試算表
- 売掛金・買掛金明細
- 在庫明細
- 固定資産台帳
- 借入金明細
- 各種契約書
などです。
提出資料を分析し、必要に応じて対象会社への質問・追加資料依頼を行います。
M&Aの判断に大きな影響を与える事項が判明した場合には、最終報告を待たずにご相談します。
調査結果を整理し、重要な財務・税務リスクをご説明します。
よくあるご質問
- 小さな会社の買収でもDDをした方がよいですか?
-
した方が良いと考えます。小さな会社ほど決算書の数値の信頼性は低いです。
DD費用との兼ね合いもあると思いますが、可能な限り実施すべきでしょう。
- M&A仲介会社から資料をもらっています。それでもDDは必要ですか?
-
仲介会社が作成する企業概要書等とDDでは目的が異なります。
DDでは、元資料や会計・税務資料等を確認しながら、買い手側の立場から財務実態やリスクを検討します。
- いつ依頼すればよいですか?
-
一般的には、基本合意後から最終契約までの間にDDを行います。
スケジュールが短い案件も多いため、M&Aを具体的に検討し始めた段階で一度ご相談いただくとスムーズです。
- 何年分を調査しますか?
-
通常は直近3期程度を中心に確認します。
税務DDや特殊な論点がある場合には、必要に応じて対象期間を広げます。
- DDをすればリスクがすべて分かりますか?
-
いいえ、分かりません。DDは、限られた期間と開示された資料に基づいて実施する調査であり、すべてのリスクの不存在を保証するものではありません。
しかし、買収の意思決定に影響を及ぼす事項については、細大漏らさずご報告できるように努力いたします。
- DD(デューデリジェンス)と株価算定は何が違う?
-
DD(デューデリジェンス)と株価算定は似ていますが、目的が異なります。
【DD(デューデリジェンス)】
対象会社の財務実態・収益力・リスクを調査するものです。【株価算定・企業価値評価】
対象会社の株式や事業の価値を、一定の評価手法によって算定するものです。実務上は、「財務DD → 正常収益力・Net Debt等を把握 → 株価算定」という流れで両方を行うケースもあります。当事務所では、財務DDと企業価値評価をあわせてご依頼いただくことも可能です。
M&Aを進める前に、対象会社の数字を一度確認しませんか?
M&Aは、契約を締結してしまってから問題が判明しても、簡単に元に戻すことはできません。
だからこそ、最終契約を締結する前に、
「何を買おうとしているのか」
「本当の収益力はいくらなのか」
「どのようなリスクを引き継ぐのか」
を把握しておくことが重要です。
小幡兼志公認会計士事務所では、公認会計士・税理士として財務・税務の両面からM&Aの意思決定をサポートします。財務DDのみ、税務DDとのセット、企業価値評価との組み合わせなど、案件に応じて対応可能です。
まずはお気軽にお問い合わせください。