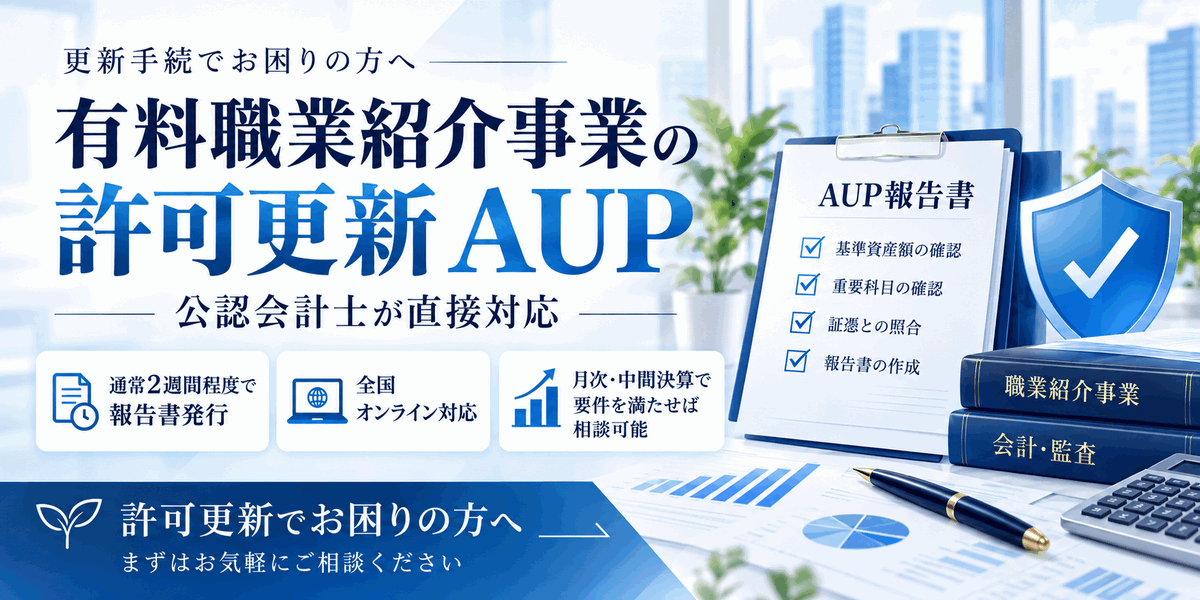
直近の決算で財産要件を満たしていなくても、有料職業紹介事業の許可更新を諦める必要はありません。
決算後に増資を行った場合や、その後の利益計上などによって財務状況が改善している場合には、中間決算書または月次決算書をもとに、公認会計士によるAUP(合意された手続)を受けることで、改めて財産的基礎の審査を受けられる場合があります。
小幡兼志公認会計士事務所では、有料職業紹介事業の許可更新に必要となるAUPに対応しています。
ご相談からAUPの実施、合意された手続実施結果報告書の発行まで、公認会計士が直接対応します。
有料職業紹介事業の許可更新で必要となる資産要件
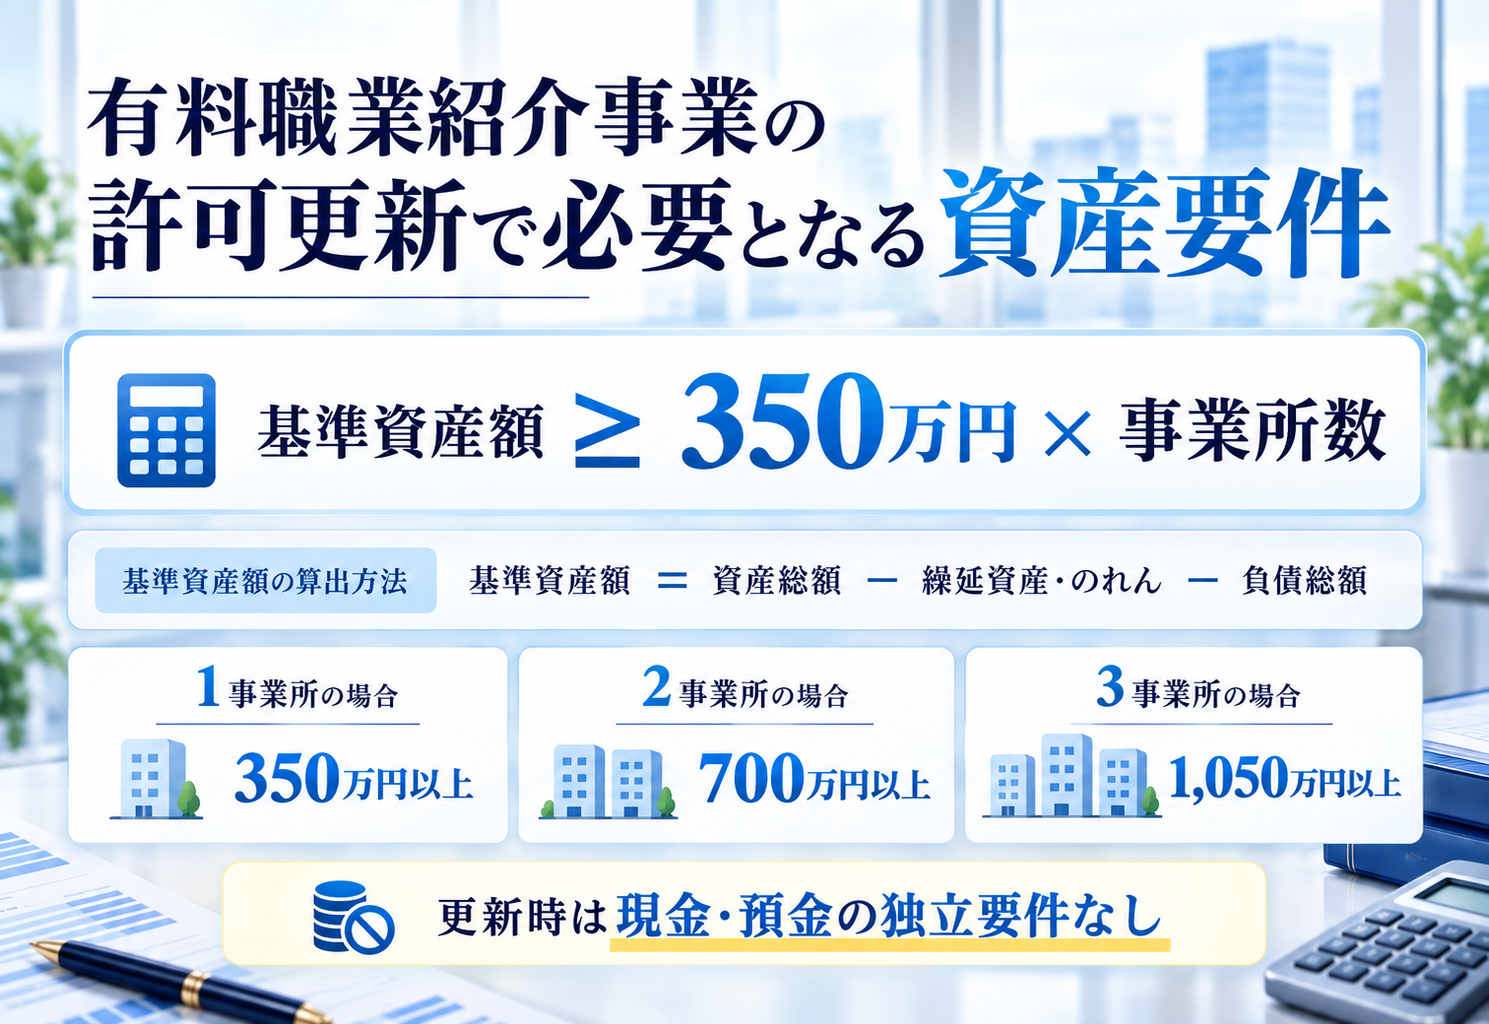
有料職業紹介事業の許可更新では、原則として直近の年度決算書により財産的基礎が確認されます。
更新時に必要となる基準資産額は、次のとおりです。
基準資産額は、概ね次の算式により計算します。
たとえば、有料職業紹介事業を行う事業所が1か所の場合は350万円以上、2か所の場合は700万円以上の基準資産額が必要となります。
直近の決算書で資産要件を満たしていない場合
直近の年度決算書で基準資産額が要件を満たしていなくても、その後の増資や利益計上などにより財務状況が改善しているケースがあります。
この場合、資産要件を満たしている中間決算書または月次決算書について、公認会計士等がAUP(合意された手続)を実施し、「合意された手続実施結果報告書」を作成することで、その中間・月次決算書に基づいて改めて審査を受けることができます。
なお、AUPを実施すれば資産要件が免除されるわけではありません。AUPの対象となる中間・月次決算書において基準資産額の要件を満たしている必要がありますので、その点はご注意下さい。
AUP(合意された手続)とは?
AUPとは「Agreed-Upon Procedures」の略称で、日本語では「合意された手続」と呼ばれます。
公認会計士があらかじめ合意した手続を実施し、実施した手続とその結果として確認された事実を報告する業務です。一般的な会計監査のように、財務諸表全体について適正性を保証する監査意見を表明するものではありません。
有料職業紹介事業の許可更新におけるAUPでは、中間・月次決算書を対象として、基準資産額に重要な影響を与える資産・負債科目などについて必要な確認を行います。
具体的には主に次のような対応を行います。
- 直近年度の決算書および中間・月次決算書の確認
- 基準資産額の確認
- 総勘定元帳等との照合
- 基準資産額に重要な影響を与える資産・負債科目の確認
- 必要に応じた証憑等の確認
- 経営者への質問
- 合意された手続実施結果報告書の作成
会社の規模や勘定科目の内容によって、実施する手続や必要となる資料は異なります。
有料職業紹介事業の合意された手続業務(AUP業務)の料金
165,000円(税込)
上記料金には、合意された手続きAUPの実施から合意された手続実施結果報告書の作成までを含みます。
※会社規模、事業所数、取引量、勘定科目数、資料の整備状況等により追加料金が発生する場合があります。ただし、8割方の法人様で16.5万円で対応可能です。追加料金が発生する場合には、業務開始前にお見積りをご提示します。
ご用意いただく主な資料
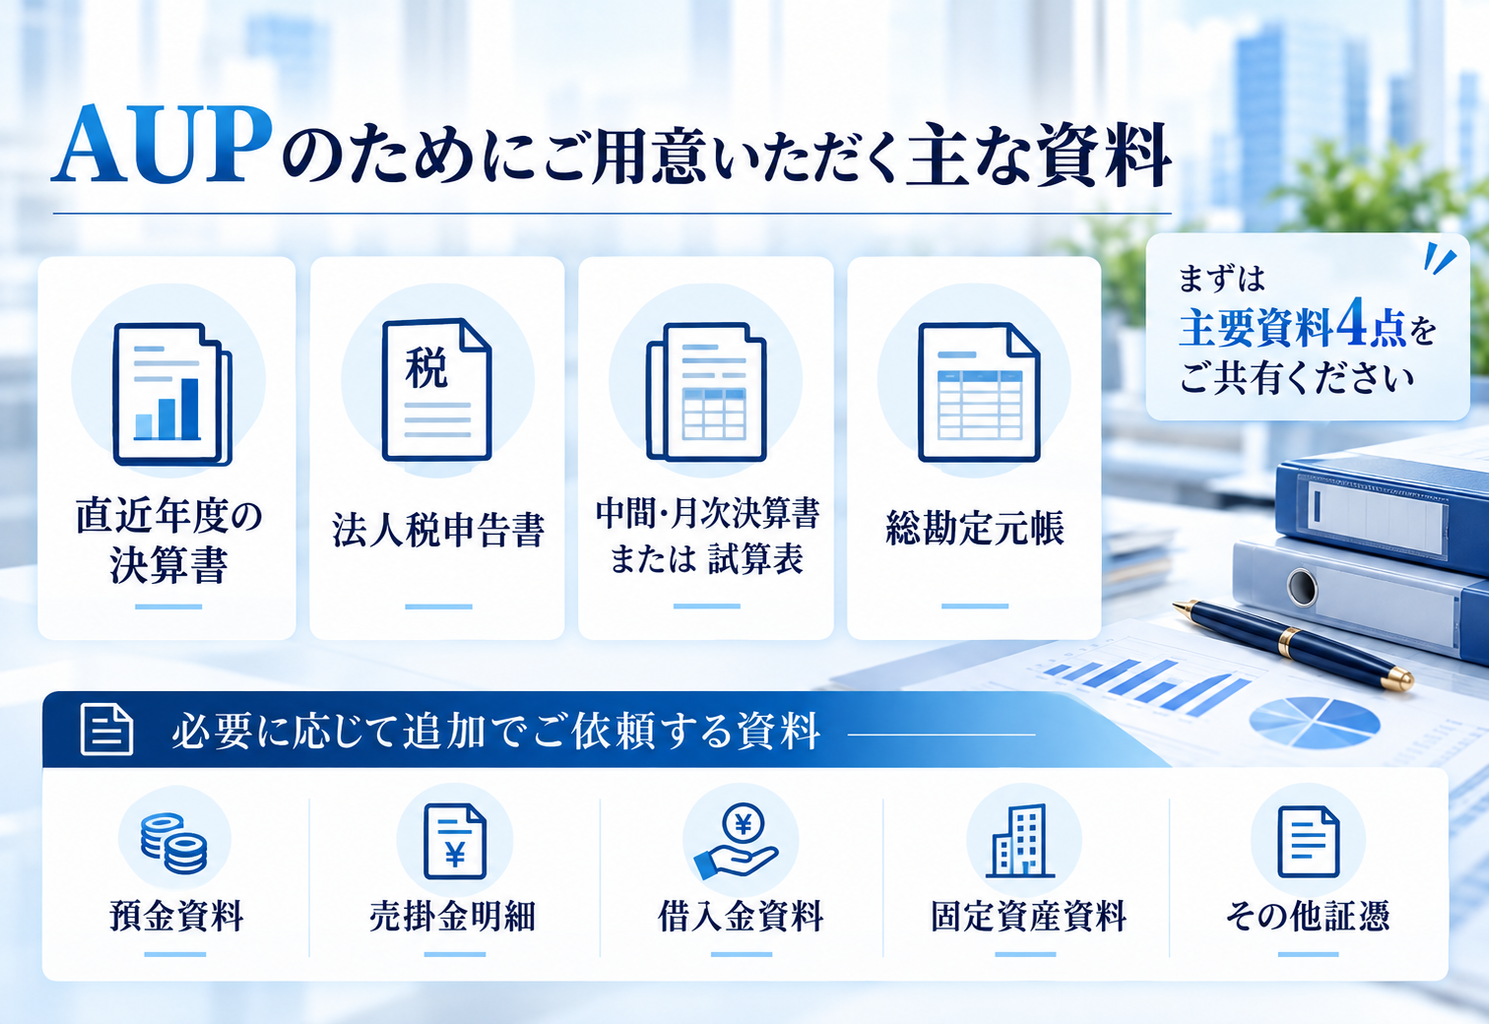
まずは、次の資料をご用意ください。
- 直近年度の決算書
- 法人税申告書
- AUPの対象となる中間・月次決算書または試算表
- 総勘定元帳
AUPの実施にあたり、勘定科目の内容に応じて、預金、売掛金、借入金、固定資産その他の証憑・資料をご提出いただく場合があります。
ご依頼から報告書発行までの流れ
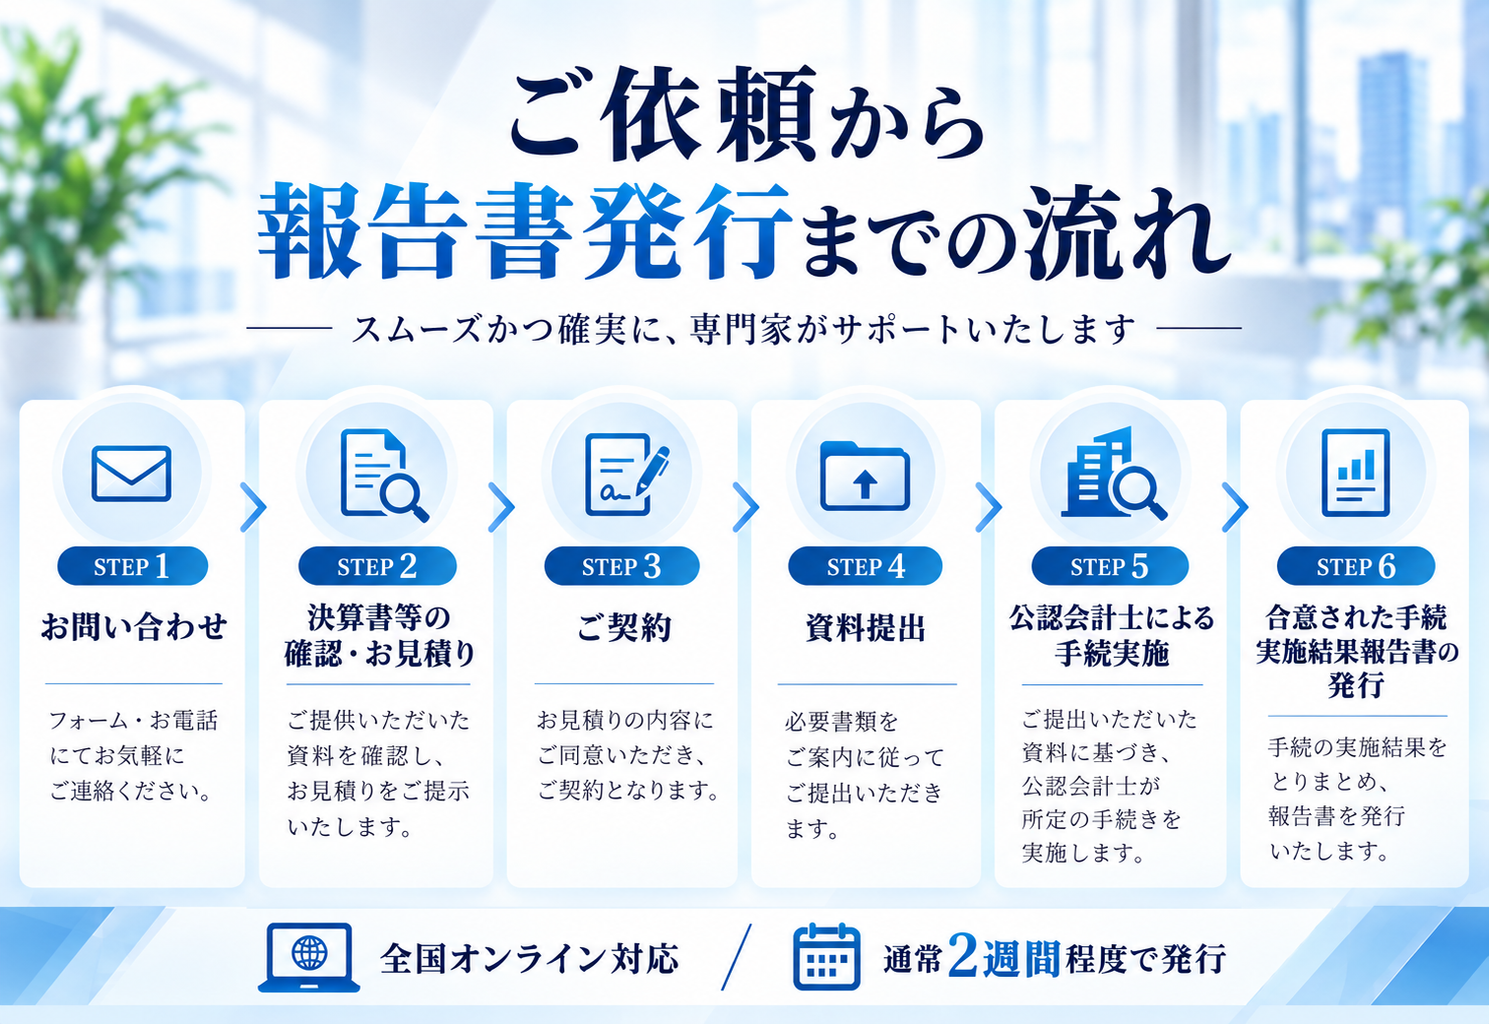
お問い合わせフォームから、
- 許可更新期限
- 決算月
- 事業所数
- AUPを受けたい月
- 直近決算における売上高
など、分かる範囲でお知らせください。合わせて、①直近年度の決算書・法人税等申告書②AUP対象月の貸借対照表・累計損益計算書も添付頂けると非常にスムーズにお取引が可能となります。
決算書等の確認・お見積り
STEP1等でお見せ頂いた直近年度の決算書とAUP対象予定の月次決算書を確認し、AUPの対象となる科目や必要資料を確認したうえで料金をご案内します。
料金は先述した通り、8割方の会社様で165,000円となります。
提示したお見積額で問題なければ契約書を結ばせて頂きます。契約は電子契約システムを用います。
ご契約後、必要書類をお伝えしますのでご用意の方、よろしくお願いいたします。
なお、書類は原則としてPDF等のデータでご提出頂きますが、書類一式を弊事務所まで郵送頂くのでも構いません。
主に、
- 年度決算から月次決算までの連続性
- 現金・預金
- 重要な資産
- 重要な負債
- 増資等の重要な取引
について確認します。
必要な手続が終了後、「合意された手続実施結果報告書」を発行します。
発行した報告書は、中間・月次決算書等とあわせて所轄の労働局へご提出ください。
よくあるご質問
- 直近の決算書では資産要件を満たしていません。依頼できますか?
-
はい。
直近年度の決算書では資産要件を満たしていなくても、その後の中間・月次決算書において基準資産額の要件を満たしている場合には、AUPを利用して改めて財産的基礎の審査を受けることができます。
まずは直近年度の決算書と現在の試算表等をお送りください。
- AUPを受ければ必ず許可更新できますか?
-
AUPは許可更新そのものを保証するものではありません。
公認会計士は、あらかじめ合意した手続を実施しその結果を報告します。最終的な許可更新の審査は所管の労働局等によって行われます。
- 新規の許可申請にもAUP(合意された手続)を利用できますか?
-
有料職業紹介事業について、このAUPの取扱いが認められているのは許可有効期間の更新時です。
新規許可申請について財産的基礎に関する事後申立てを行う場合には、AUPではなく、公認会計士または監査法人による監査証明が必要となります。
- 全国から依頼できますか?
-
はい。資料のやり取り等をオンラインで行うことにより、全国からご依頼いただけます。
まとめ
直近の年度決算書で資産要件を満たしていない場合でも、その後に財務状況が改善していれば、中間・月次決算書とAUPを利用して許可更新の審査を受けられる可能性があります。
「労働局からAUPが必要と言われた」
「現在の試算表で資産要件を満たしているか確認したい」
「更新期限が近いので、対応可能か知りたい」
といった段階でも構いません。
まずは直近年度の決算書と現在の試算表等をご用意のうえ、お問い合わせください。