個人事業主や不動産オーナーにとってメリットの大きい「青色申告特別控除」。
これまで最高65万円だった青色申告特別控除について、令和9年分(2027年分)の所得税から最高75万円に引き上げられます。ただし、以前と同じ方法で青色申告をしているだけでは75万円控除にはなりません。
75万円控除を受けるためには、これまでの65万円控除の要件に加えて、
①優良な電子帳簿を保存する
または
②デジタルシームレス保存を行う
のいずれかの要件を満たす必要があります。
国税庁も、令和9年分からの75万円控除について、この2つの方法を案内しています。この記事では、75万円控除の要件と、特に多くの個人事業主にとって利用しやすいと思われる「優良な電子帳簿」についてわかりやすく解説します。
青色申告特別控除額の変更まとめ→2027年分から最高75万円に
令和8年分以前の控除額と令和9年分以降の控除額毎の要件を比較すると以下のようになります。
| 記帳・申告方法 | 改正前(令和8年分まで) | 改正後(令和9年分以降) |
|---|---|---|
| 簡易簿記(前々年の対象収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の対象収入1,000万円超) | 10万円 | 原則、適用なし |
| 複式簿記+期限内の書面申告 | 55万円 | 10万円 |
| 複式簿記+優良な電子帳簿の保存(書面申告) | 65万円 | 10万円 |
| 複式簿記+期限内のe-Tax申告 | 65万円 | 65万円 |
| 複式簿記+期限内のe-Tax申告+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
出典:国税庁「75万円の青色申告特別控除を適用しましょう!」「65 万円の青色申告特別控除を適用しましょう!」「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」いずれも国税庁より当事務所が加筆修正
一番インパクトが大きいのは、令和9年以降は「書面申告」では65万円控除を取れないという点ではないでしょうか。
これまで55万円取れていた「複式簿記+期限内の書面申告」、65万円とれていた「複式簿記+優良な電子帳簿の保存(書面申告)」がいずれも10万円に減額されます。
65万円以上の控除を取りたければ、否が応でもe-Taxによる電子申告をする必要があるという事ですね。
次のセクションで新しく制定された75万円控除を受けるためのの詳細を見ていきます。
75万円控除を受ける方法は2つ
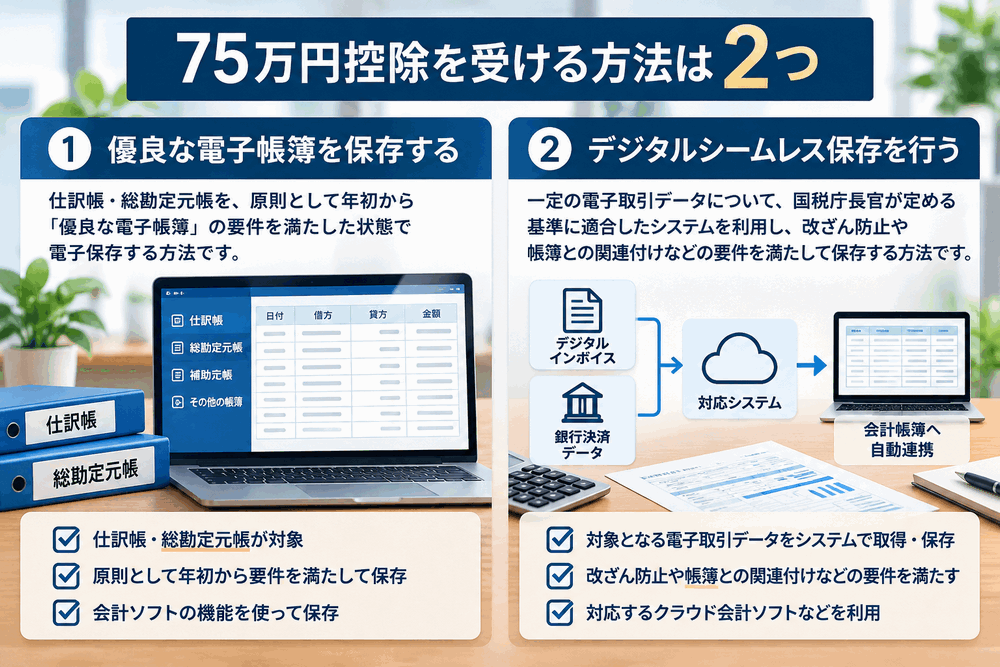
75万円控除を受けるためには「複式簿記+期限内のe-Tax申告」に加えて、次のどちらかの要件を満たす必要があります。
① 優良な電子帳簿を保存する
その年の事業に係る仕訳帳と総勘定元帳について、原則として年初から「優良な電子帳簿」の要件を満たした状態で電子保存する方法です。
② デジタルシームレス保存を行う
一定の電子取引データについて、国税庁長官が定める基準に適合したシステムを利用し、改ざん防止や帳簿との関連付けなどの要件を満たして保存する方法です。
個人的には、一般的な個人事業主の方であれば、現時点では①の「優良な電子帳簿」を利用する方法の方が分かりやすいと考えています。
以下、詳しく見てみましょう。
「優良な電子帳簿」とは?
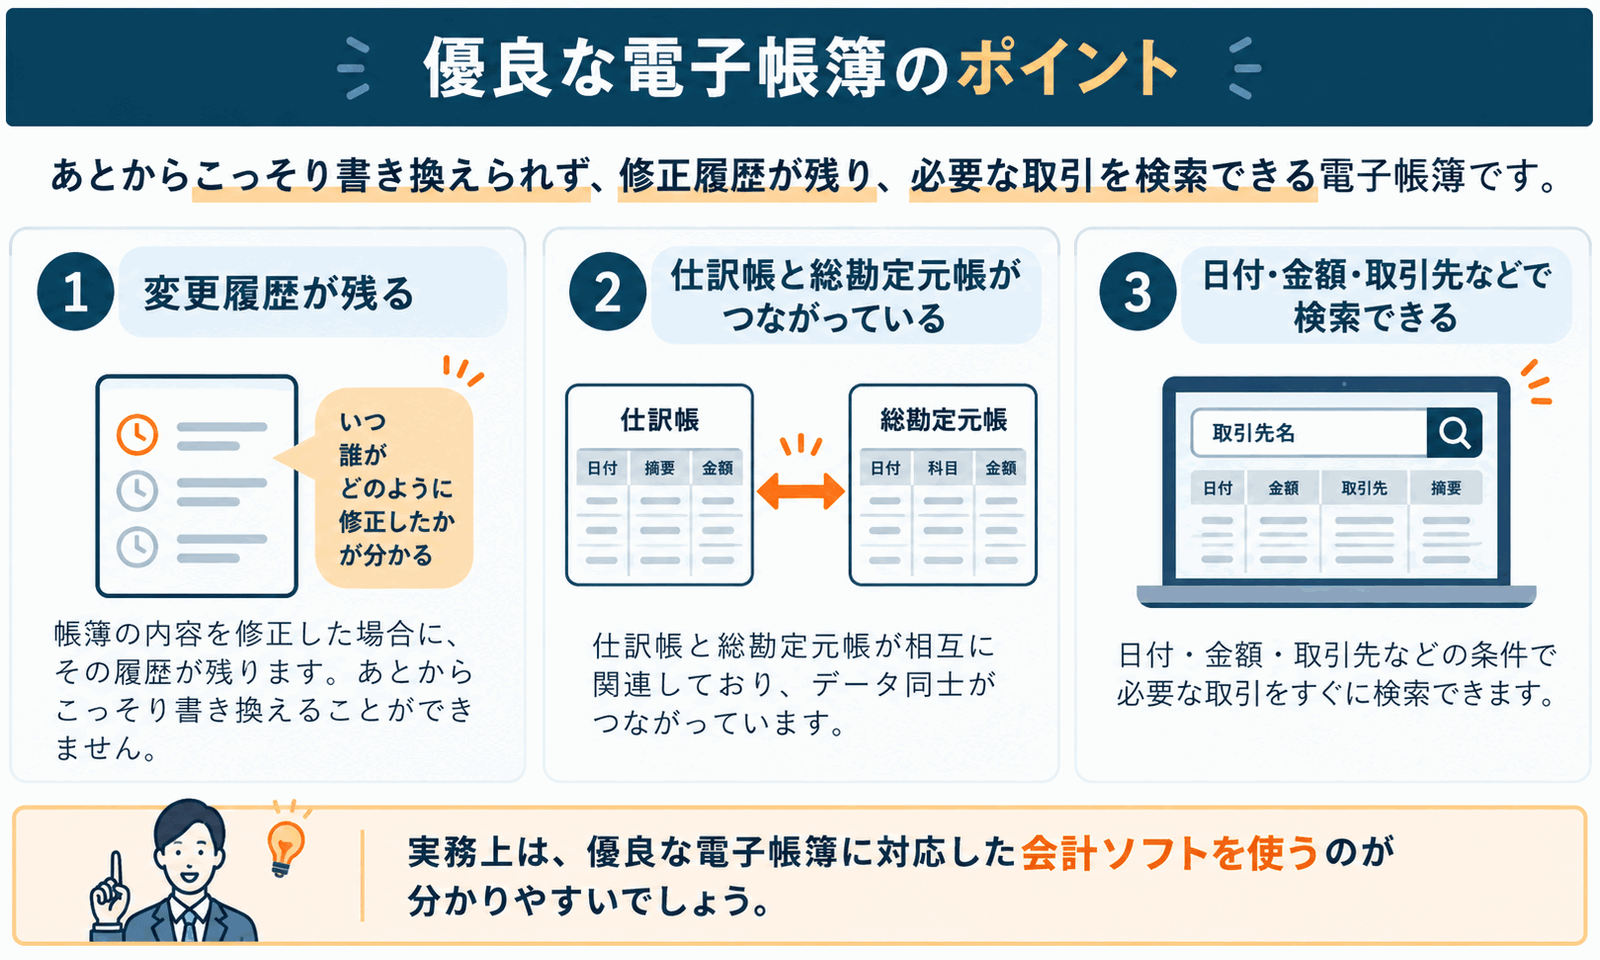
「優良な電子帳簿」と聞くと、非常に難しい仕組みを導入しなければならないように感じるかもしれません。しかし、考え方自体はそれほど難しくありません。
簡単にいうと、「後から仕訳をこっそり書き換えることができず、修正履歴が残り、必要な取引を検索できるようになっている電子帳簿」と考えると分かりやすいでしょう。
国税庁は、通常の電子帳簿として必要となるシステムの説明書やモニター等の備付けなどに加え、次の3つを満たした帳簿を「優良な電子帳簿」と説明しています。
①変更履歴が残る
②仕訳帳と総勘定元帳がつながっている
③日付・金額・取引先などで検索できる
という3点です。
単に「パソコンで帳簿を作っている」というだけでは、優良な電子帳簿になるわけではありません。
例えば、Excelで仕訳帳を作成していて、数字を自由に上書きでき、変更前の履歴も残らない場合には、この要件を満たすことは難しいでしょう。
実務上は優良電子帳簿に対応した会計ソフトを使用することが一番分かりやすいでしょう。
75万円控除なら「仕訳帳」と「総勘定元帳」がポイント
「優良な電子帳簿」と聞くと、
「売掛帳、買掛帳、固定資産台帳など、全部の帳簿を優良電子帳簿にしなければならないの?」
と思うかもしれません。
しかし、そこまでやる必要はありません。75万円の青色申告特別控除については、その年分の事業に係る「仕訳帳」と「総勘定元帳」について優良な電子帳簿の要件を満たせば良い事になっています。
国税庁の75万円控除の案内でも、以下のように記載されています。
その年分の事業に係る仕訳帳及び総勘定元帳について、課税期間の最初から優良な電子帳簿の要件を満たして電子データによる備付け・保存を行う
年の途中から設定してもダメ?原則として年初から対応が必要
75万円控除を受ける場合には、仕訳帳・総勘定元帳について、課税期間の最初から優良電子帳簿の要件を満たして保存する必要があります。
個人事業主は原則として1月1日から12月31日が課税期間ですので、既存事業者の場合には、2027年1月1日の取引から優良電子帳簿として記帳できる状態にしておくと考えておくのが安全です。
そのため、「2027年の確定申告時期になってから75万円控除を知ったので、会計ソフトの設定を変更する」という対応では間に合わない可能性があります。
利用している会計ソフトについて、2026年中に優良電子帳簿の設定や対応状況を確認しておくことをおすすめします。
75万円控除には届出も必要
もう一つ忘れやすいのが届出です。
優良な電子帳簿によって75万円控除を受ける場合には、所定の届出書を適用を受ける年分の確定申告期限までに税務署へ提出する必要があります。
したがって、令和9年分について75万円控除を受ける場合には、令和10年3月15日の確定申告期限までに提出することになります。
「デジタルシームレス保存」とは?
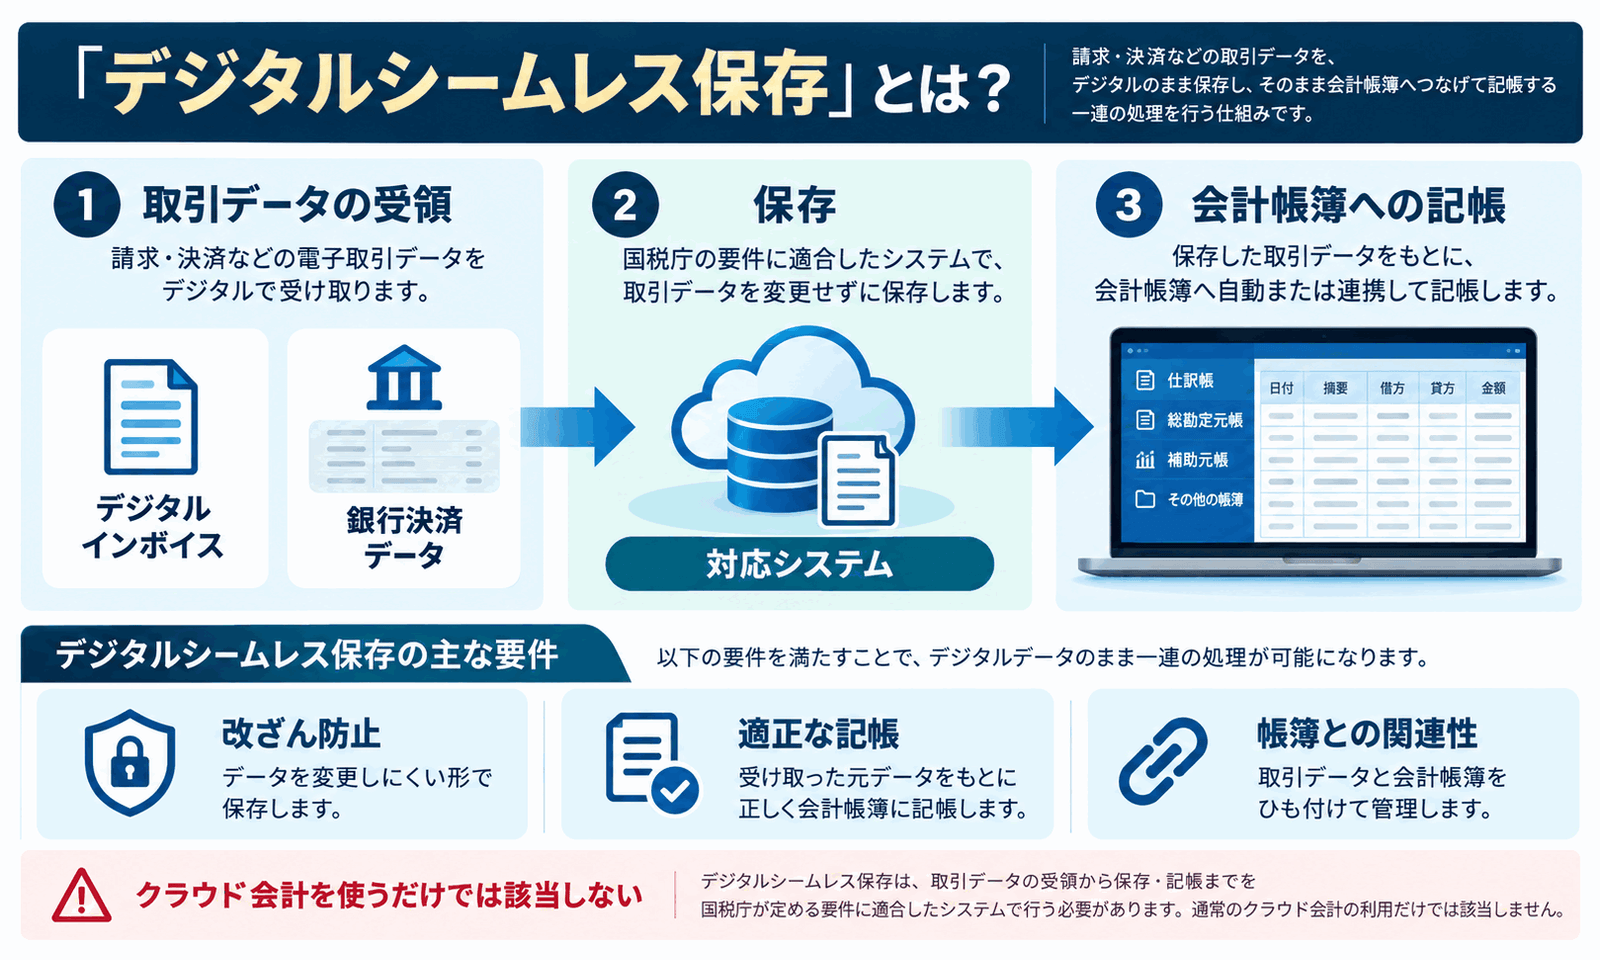
75万円の青色申告特別控除を受けるもう一つの方法が、「デジタルシームレス保存」です。
簡単にいうと、請求書や銀行決済などの取引情報について、
「取引データの受領 → 保存 → 会計帳簿への記帳」
までをデジタルデータのままつなぎ、人が途中で金額を書き換えたり、元の取引データと帳簿との関係が分からなくなったりしないようにする仕組みです。
国税庁も、請求・決済のやり取りをデジタルで行い、そのデータを変更せず保存し、仕訳までデータ連携する一連の処理を「デジタルシームレス」と説明しています。(参考:電子帳簿保存法一問一答 令和7年6月版 問73回答_国税庁)。
クラウド会計を使っているだけでは該当しない
ここは誤解しやすいところです。
freeeやマネーフォワードなどのクラウド会計を使っている、銀行口座を会計ソフトに連携している、請求書PDFをクラウドに保存している、といった事実だけでデジタルシームレス保存になるわけではありません。
75万円控除の要件を満たすには、まず国税庁長官が定める基準に適合したシステムを使用し、そのシステムを使って対象となる電子取引データを一定の方法で送受信・保存する必要があります。
対象システムは、少なくとも次のいずれかの電子取引データを要件どおり保存できる機能を備えている必要があります。
- デジタル庁が管理する仕様に従ったデジタルインボイス
- 預貯金口座における銀行決済データ
デジタルインボイスについては、単なるPDF請求書ではなく、原則としてJP PINTの仕様に従いPeppolネットワークを通じてやり取りされるXMLデータなどが想定されています。JP PINT形式であっても、単にメールへ添付して送付したものは、この要件上のデジタルインボイスには該当しません。(参考:電子帳簿保存法一問一答 令和7年6月版 問74回答_国税庁)。
デジタルシームレス保存の3つの重要な要件
対応システムを使うだけでなく、実際のデータ処理について、主に次の3つの要件を満たす必要があります。
| 要件 | 内容 |
|---|---|
| ① 改ざん防止の確保 | 電子取引データの送受信・保存について、訂正・削除の履歴が残る、または訂正・削除そのものができない仕組みにする |
| ② 記帳の適正性確保 | 元の電子取引データの金額を自由に変更して帳簿へ記録できないようにする。変更した場合にはその事実を確認できるようにする |
| ③ 電子帳簿との関連性確保 | 電子取引データと、それを基に作成された仕訳との関係を相互に確認できるようにする |
国税庁の75万円控除の案内でも、この3点が明示されています。(参考:75万円の青色申告特別控除を適用しましょう!_国税庁)
例えば銀行口座のデータならどうなる?
例えば、事業用口座から取引先へ100,000円を振り込んだとします。
理想的な流れは次のようになります。
銀行の決済データ
↓
対応システムがデータを直接取得
↓
元データを改ざんできない形で保存
↓
100,000円のデータを基に会計仕訳を作成
↓
銀行取引データとその仕訳を相互に確認できる状態で保存
この途中で、
「銀行データは100,000円だが、会計帳簿には80,000円として記帳しておこう」
と自由に変更できるような仕組みでは、デジタルシームレス保存の趣旨に合いません。
対応システムを導入すれば、それだけで終わりではない
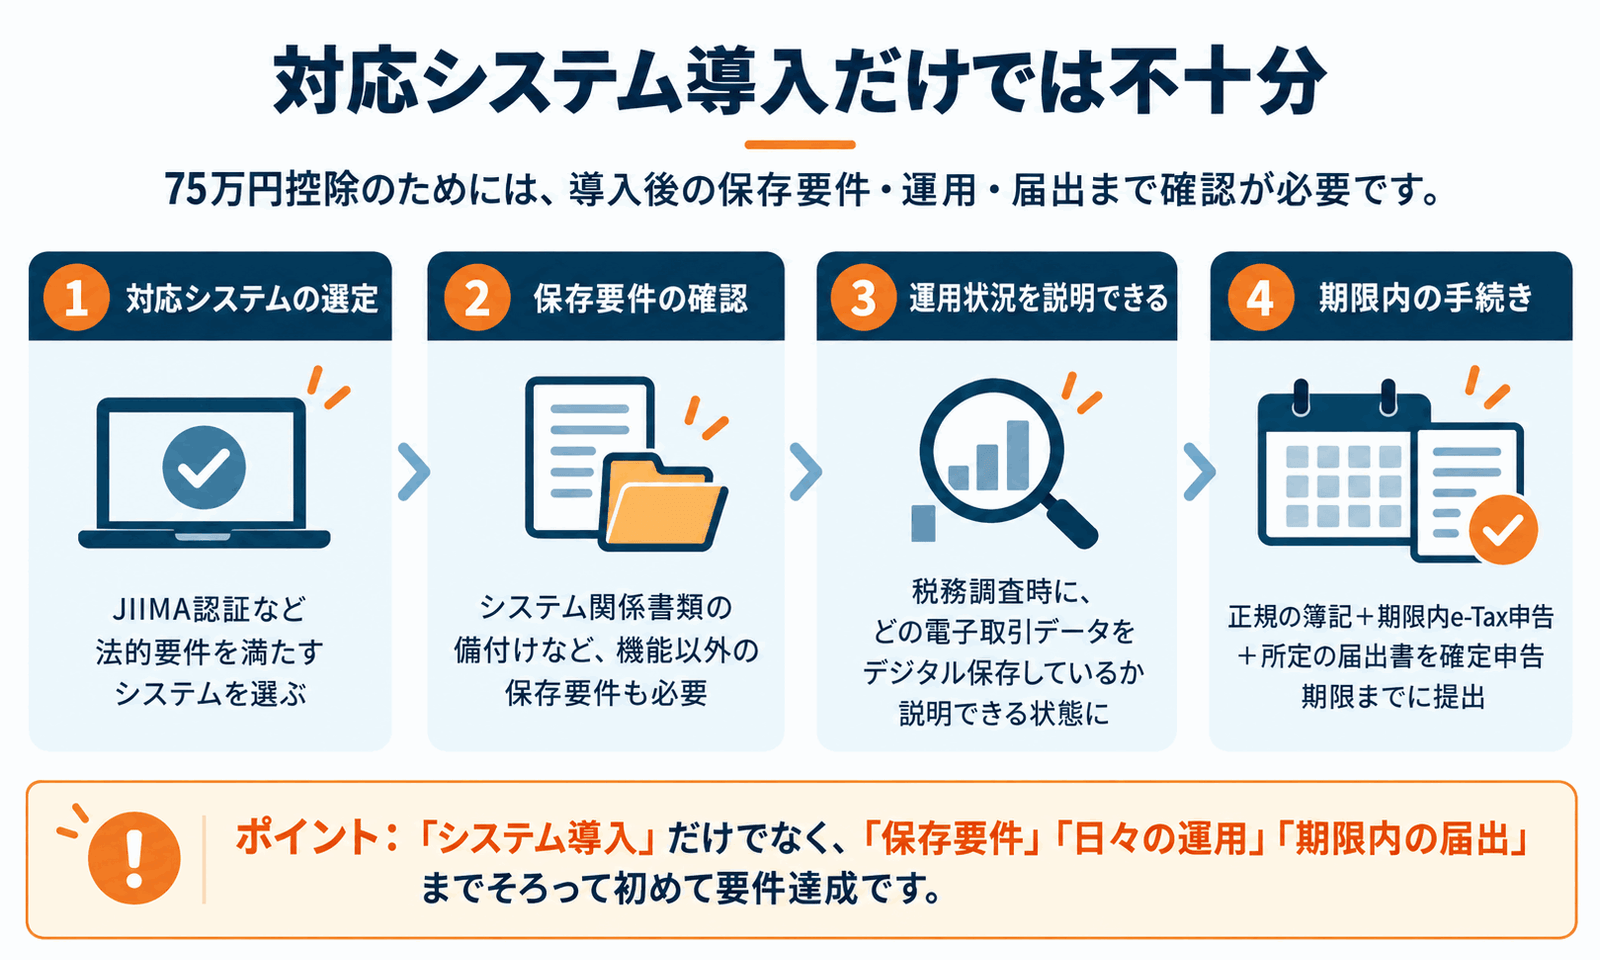
JIIMA認証などにより法的な機能要件を満たすシステムを選択することは重要ですが、それだけで自動的に75万円控除の要件を満たすわけではありません。
国税庁も、認証ソフトは電子取引データ保存の機能要件を満たしているものの、システム関係書類の備付けなど、機能以外の保存要件についても満たす必要があるとしています。また、税務職員から求められた場合に、どの電子取引データについてデジタルシームレス保存を行っているのか確認できる状態にしておく必要があります。
さらに75万円控除を受けるには、デジタルシームレス保存だけでなく、「正規の簿記による記帳+期限内のe-Tax申告」という65万円控除の要件を満たしたうえで、所定の届出書を確定申告期限までに提出することも必要ですので注意しましょう。
当事務所では「優良な電子帳簿」をおすすめします
75万円控除については、
①優良な電子帳簿
②デジタルシームレス保存
のどちらを利用しても制度上は問題ありません。
ただ、一般的な個人事業主の方については、当事務所では現時点では優良な電子帳簿をおすすめしています。理由は、優良な電子帳簿は、適切な会計ソフトを適切な設定のもとで年始から記帳を行っているだけで対応可能だからです。
デジタルシームレス保存は、国税庁長官が定める基準に適合するシステムを利用し、電子取引データの送受信・保存方法や帳簿との関連性などについて一定の要件を満たす必要がありますが、少し複雑です。また、国税庁長官が定める基準に適合しているシステムが現時点(2026年10月時点)では、ほぼTKC製のものしかありません。(参考:デジタルシームレスソフト法的要件認証製品一覧 | JIIMA認証制度 | JIIMA 公式サイト)。
MFクラウド会計やfreeeは優良な電子帳簿ソフトとしては認められていますが、デジタルシームレス保存要件を満たすシステムとしてはまだ認証を受けていないわけです。(参考:電子帳簿ソフト法的要件認証製品一覧(「優良な電子帳簿」の機能要件承認※) | JIIMA認証制度 | JIIMA 公式サイト)
もちろん事業規模やシステム環境によって適した方法は異なりますが、「75万円控除を受けたい」という目的だけであれば、まず優良な電子帳簿への対応を検討するのが現実的だと考えています。
まとめ|2027年分からは会計ソフトの設定を早めに確認しよう
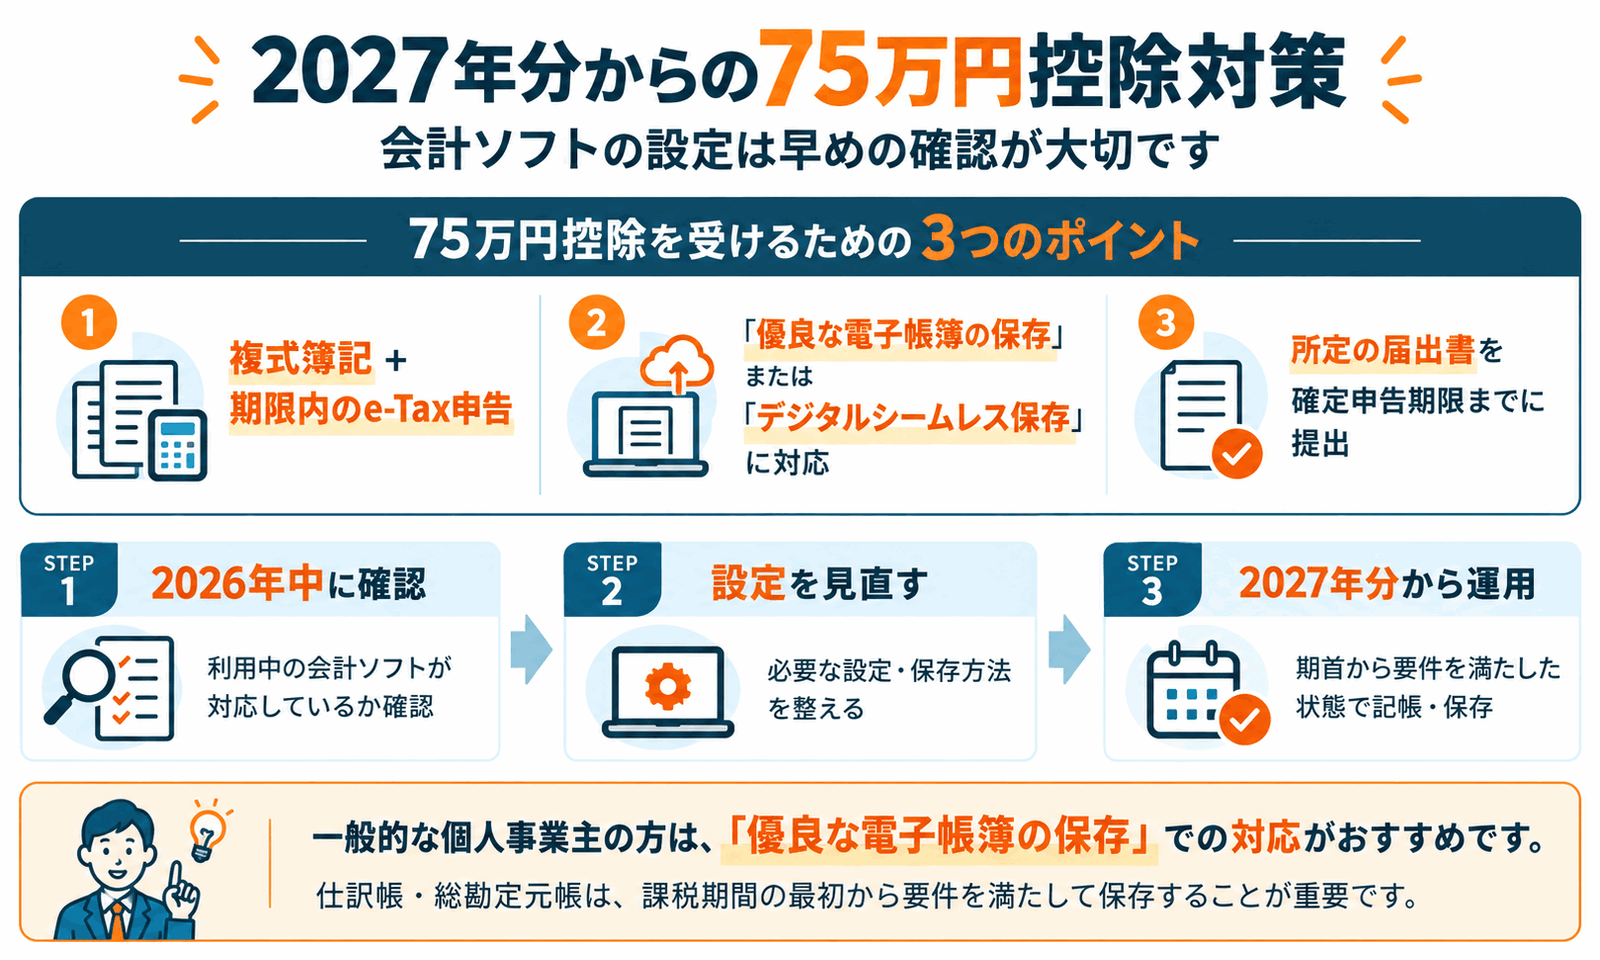
令和9年分(2027年分)から、青色申告特別控除の最高額は65万円から75万円に引き上げられます。
75万円控除を受けるためのポイントをまとめると、次のとおりです。
- 複式簿記+期限内のe-Tax申告という65万円控除の要件を満たす
- さらに、「優良な電子帳簿の保存」または「デジタルシームレス保存」*のいずれかに対応する
- 所定の届出書(注)を確定申告期限までに提出する
注:ちなみに所定の届出書とは、優良な電子帳簿の保存による場合には、「国税関係帳簿の電磁的記録等による保存等に係る75万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」又は、「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書」のいずれかです。
デジタルシームレス保存による場合には「電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書」です。長すぎてうんざりです。
一般的な個人事業主の方であれば、当事務所では、まず「優良な電子帳簿の保存」による対応をおすすめしています。
優良な電子帳簿を利用する場合は、仕訳帳・総勘定元帳について、課税期間の最初から要件を満たした状態で記帳・保存することが重要です。
そのため、2027年分から75万円控除を利用したい方は、2026年中に利用している会計ソフトが優良な電子帳簿に対応しているか、必要な設定がされているかを確認しておきましょう。