労働者派遣事業の許可更新では、原則として直近の事業年度の決算書において一定の財産的基礎要件を満たしている必要があります。
ただし、直近の年度決算では要件を満たしていない場合でも、その後の月次決算・中間決算で要件を満たした上で、公認会計士によるAUP(合意された手続)を受ける事で、改めて財産要件の審査を受けることができます。
- 決算時点では基準資産額が不足していた
- 赤字や債務超過により財産要件を満たせなかった
といった場合でも、許可更新を諦める必要はありません。
当事務所では、労働者派遣事業者様を対象として、公認会計士によるAUPを実施し許可更新申請に必要となる「合意された手続実施結果報告書」を発行しています。オンライン手続きで全国対応かつ最短1日で報告書の発行が可能です。
「労働局からAUPを求められた」「更新期限が迫っているので早く対応して欲しい」「どの資料を準備すれば良いか分からない」といった事業者様、まずはお気軽にご相談下さい。
労働者派遣事業の許可更新には財産的基礎要件があります
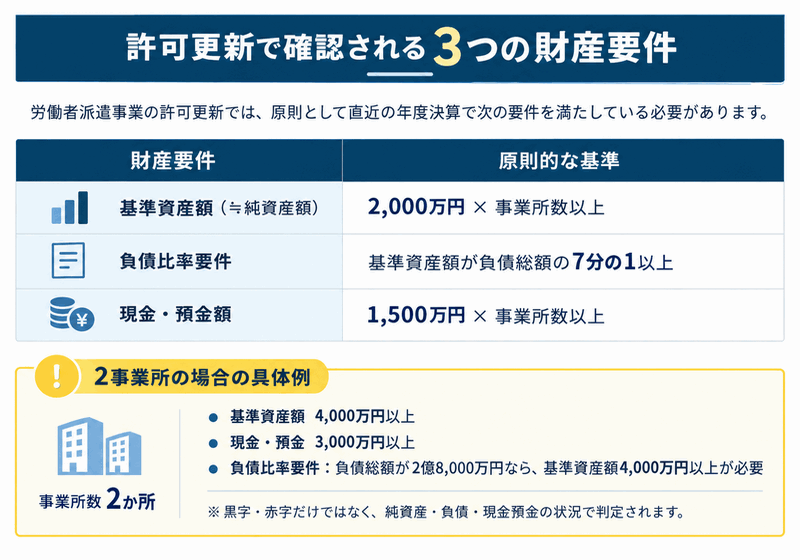
労働者派遣事業の許可を更新するためには、原則として直近の年度決算において一定の財産的基礎要件を満たしている必要があります。
主な基準は次のとおりです。
| 財産要件 | 原則的な基準 |
|---|---|
| 基準資産額(≒純資産額) | 2,000万円 × 事業所数以上 |
| 負債比率要件 | 基準資産額が負債総額の7分の1以上 |
| 現金・預金額 | 1,500万円 × 事業所数以上 |
例えば、2事業所で労働者派遣事業を行っている場合には、原則として、
- 基準資産額4,000万円以上
- 基準資産額が負債総額の7分の1以上(負債が28,000万円あるとしたら4,000万円以上の基準資産額が必要)
- 自己名義の現金・預金3,000万円以上
のすべてを満たす必要があります。
単純に「黒字か赤字か」だけで判断されるものではありません。黒字の会社であっても、純資産や現預金の状況によっては財産要件を満たさない場合があります。
本決算時点で財産要件を満たしていなくてもAUPを実施すれば更新できる可能性あり
労働者派遣事業のAUP(合意された手続き)が利用される典型的なケースです。
例えば、3月決算の会社が3月31日時点では基準資産額が不足しており、許可更新の財産要件を満たしていなかったとします。その後、「増資を行ったり・利益を計上して現預金額が増加した」などで、6月末時点では必要な財産的基礎要件を満たしたとします。
この場合、6月末現在の月次決算書を作成し、公認会計士によるAUPを実施することで6月末時点の財産状況に基づいて改めて許可更新の審査を受けることができます。
公認会計士のAUP(合意された手続)とは?
AUPとは「Agreed-Upon Procedures」の略で、日本語では「合意された手続」といいます。
通常の財務諸表監査では、公認会計士が財務諸表全体について監査を行い監査意見を表明します。一方、AUPではあらかじめ定められた項目について公認会計士が具体的な確認手続を行い、「どのような手続を行い、その結果どうだったか」を報告します。
AUPは、監査のように「保証行為(ex_この決算書は信頼できる決算書です!と会計士が保証する行為)」をするわけではなく、実施した手続きとその結果を報告する行為のため、一般に監査証明と比較して費用を抑えやすい業務です。す。
公認会計士はどのようなことを確認するの?
労働者派遣事業のAUPでは、特に財産的基礎要件に影響する資産・負債について確認します。
重要なのは、「資産が過大に計上されていないか・負債が過少に計上されていないか・現金/預金が実際に存在するか」といった点です。現金/預金・売掛金・借入金などの科目に関して「基準資産額要件・負債比率要件・現金預金額要件」に影響を与えるものを重点的にチェックしていきます。
総勘定元帳だけではなく、必要に応じて「預金通帳・預金残高証明書・請求書・契約書・借入金明細・固定資産台帳・増資関係資料」などと照合します。
ただし、すべての取引を確認するわけではなく、財産的基礎要件への影響を考慮して重要な科目や取引を対象として手続を実施します。
労働者派遣事業の合意された手続(AUP)業務の料金
165,000円(税込)~
会社規模、事業所数、対象となる勘定科目、帳簿・証憑の整理状況等によって料金が変動する場合がありますが、8割方の会社様は165,000円でご依頼頂けます。
合意された手続実施結果報告書の発行までの流れ
お問い合わせフォームから、
- 許可更新期限
- 決算月
- 事業所数
- 直近決算で満たしていない財産要件
- AUPを受けたい月
- 直近決算における売上高
など、分かる範囲でお知らせください。合わせて、①直近年度の決算書・法人税等申告書②AUP対象月の貸借対照表・累計損益計算書も添付頂けると非常にスムーズにお取引が可能となります。
STEP1等でお見せ頂いた直近年度の決算書とAUP対象予定の月次決算書を確認し、AUPの対象となる科目や必要資料を確認したうえで料金をご案内します。
料金は先述した通り、8割方の会社様で165,000円となります。
提示したお見積額で問題なければ契約書を結ばせて頂きます。契約は電子契約システムを用います。
ご契約後、必要書類をお伝えしますのでご用意の方、よろしくお願いいたします。なお、書類は原則としてPDF等のデータでご提出頂きますが、書類一式を弊事務所まで郵送頂くのでも構いません。
主に、
- 年度決算から月次決算までの連続性
- 現金・預金
- 重要な資産
- 重要な負債
- 増資等の重要な取引
について確認します。
必要な手続が終了後、「合意された手続実施結果報告書」を発行します。
発行した報告書は、中間・月次決算書等とあわせて所轄の労働局へご提出ください。
よくある質問
- 赤字会社だけがAUPの対象ですか?
-
いいえ。赤字か黒字かだけで判断するものではありません。
直近年度決算で、
- 基準資産額
- 負債との関係
- 現金・預金額
などの財産的基礎要件を満たしているかどうかが重要です。黒字会社であっても財産要件を満たさない場合があります。
- 直近決算で財産要件を満たしていなくても更新できますか?
-
その後の中間・月次決算において財産要件を満たしている場合には、公認会計士によるAUP等を利用して改めて審査を受けられる場合があります。決算後に増資を行った場合などが典型例です。
- 増資した直後でもAUPを受けられますか?
-
増資後の中間・月次決算書において財産的基礎要件を満たしていれば、AUPの対象となり得ます。
増資については、登記事項証明書や預金資料など実際に増資が行われたことを確認できる資料をご準備いただきます。
- 新規で労働者派遣事業の許可を取得する場合にもAUPを利用できますか?
-
原則として、新規許可の事後申立てにはAUPを利用できません。
新規許可について、中間・月次決算書を利用して財産要件の審査を受ける場合には、公認会計士または監査法人による監査証明が必要となります。
AUPが利用できるのは主として許可更新の場合です。
- 月次決算書は自社で作成したもので大丈夫ですか?
-
可能です。
ただし、直近年度決算から継続した帳簿記録に基づいて作成されている必要があります。帳簿と月次決算書の数字が一致していない場合には、修正等が必要になることがあります。
- AUP報告書は最短何日で発行できますか?
-
現状では2週間程度での発行を目安としています。
ただし、
・資料不足や帳簿との相違等がある場合
・資料をデータで頂けない場合
・その他の業務との兼ね合いなどで2週間より遅くなる可能性もあります。お早めにご相談頂くとともに必要な資料を適切にご用意頂くことで早期発行が可能となります。
- 顧問税理士がいても依頼できますか?
-
はい。
税務顧問契約とは別の業務ですので、顧問税理士がいる場合でも、AUPのみ当事務所へご依頼いただけます。
- 兵庫県外でも依頼できますか?
-
はい。決算書や帳簿等を電子データでご共有いただければ、全国対応可能です。
- 許可更新申請そのものも代行してもらえますか?
-
当サービスは、公認会計士によるAUPおよび合意された手続実施結果報告書の発行を対象としています。労働者派遣事業の許可更新申請書類の作成・提出代行は、当サービスには含まれていません。
合意された手続実施結果報告書が必要な方はお早めにご相談ください
労働者派遣事業の許可更新では、更新期限が迫ってからAUPが必要だと分かるケースも少なくありません。
当事務所では、他社よりも早く「合意された手続実施結果報告書」を発行するように努めておりますが、
- 帳簿と決算書の金額が一致しない
- 必要な証憑が不足している
- 財産要件に重要な影響を与える取引がある
- 増資等の確認資料が不足している
などの問題が発生している場合には、追加確認に時間を要することがあります。更新期限が近い場合には、できるだけ早めにご相談ください。「AUPが必要なのかわからない」「この財務状況で更新できるのか確認したい」という方でもお問い合わせ可能ですよ。